莫里森并非塞恩斯伯里的必选项:合并谈判深度分... — Analysis
据《卫报》2026年10月6日报道,英国超市巨头的合并传闻再起波澜:塞恩斯伯里(Sainsbury’s)与莫里森(Morrisons)在年内曾举行数十亿英镑级别的合并谈判,但最新消息显示塞恩斯伯里已主动退出谈判。市场普遍关注英国竞争与市场管理局(CMA)的态度,然而更深层的问题在于——塞恩斯伯里真的需要莫里森吗?本文将结合多方信源,剖析这笔潜在交易的商业逻辑与监管前景。
奥运新闻合并谈判始末:从秘密会谈到突然搁置
据路透社援引知情人士消息,塞恩斯伯里与莫里森在2026年初至年中进行了多轮非正式接触,探讨合并可能性。然而在9月底,塞恩斯伯里董事会评估后决定终止推进。《金融时报》随后报道,塞恩斯伯里是主动退出的一方,理由是“交易条款尚未达到股东利益最大化”。莫里森方面则由私募股权所有者Clayton, Dubilier & Rice(CD&R)主导,2021年该财团以70亿英镑(约合90亿美元)将莫里森私有化,如今正寻求退出路径。塞恩斯伯里首席执行官西蒙·罗伯茨(Simon Roberts)在内部备忘录中坦言:“我们始终以谨慎态度评估机会,但目前的战略重点在于自身业务的有机增长。”
娱乐头条监管前景:CMA会点头吗?
“CPI”塞恩斯伯里与莫里森合并”的最大变量是CMA的反垄断审查。2018年,CMA曾以“显著削弱市场竞争”为由,否决了塞恩斯伯里对阿斯达(Asda)的收购。但此次情况有所不同:合并后的塞恩斯伯里+莫里森市场份额约为23.6%,仍低于市场领导者乐购(Tesco)的27.8%。联合市场集中度未触及“双头垄断”红线。此外,德国折扣商阿尔迪(Aldi)和利德尔(Lidl)合计占据约20%的市场份额,成为强大的价格约束力量。据《卫报》分析,CMA可能要求剥离部分重叠门店,但整体批准概率较高。
娱乐资讯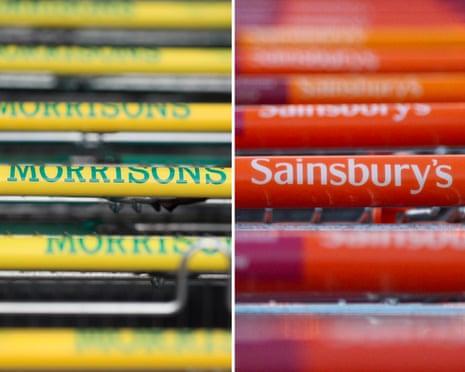
| 超市集团 | 市场份额(2026年) | 备注 |
|---|
| --- | --- | --- |
|---|
| 乐购(Tesco) | 27.8% | 行业龙头,规模优势显著 |
|---|
| 塞恩斯伯里+莫里森(模拟合并) | 23.6% | 需考虑CMA剥离要求 |
|---|
| 阿尔迪+利德尔(折扣商) | 19.8% | 价格警察角色稳固 |
|---|
| 其他(阿斯达、维特罗斯等) | 28.8% | 区域性竞争仍然存在 |
|---|
塞恩斯伯里可论辩:合并不会动摇市场竞争格局,且莫里森的18家食品加工厂有助于加强英国本土粮食安全——这一议题近年来已上升为政治热点。然而,CMA的审查往往耗时12至18个月,2018年审查塞恩斯伯里/阿斯达时就耗尽了时任CEO的精力。罗伯茨显然不愿重蹈覆辙。
娱乐热点塞恩斯伯里的现状:为何不急于并购?
在谈判期间,塞恩斯伯里的基本面十分稳健。根据公司2026年中期财报,其市场份额连续四个季度上升,营业利润率稳定在3.2%左右,自由现金流充裕,足以支撑股票回购计划。此前困扰业务的银行板块(已出售给NatWest)和Argos(已出售给三位零售业老将)问题均已解决。塞恩斯伯里如今可以集中精力优化自身供应链和提升顾客体验。《卫报》财经评论员Nils Pratley指出:“塞恩斯伯里目前并不挣扎,它完全有能力等待更好的交易时机。”
莫里森的压力:私募股权的退出困局
莫里森的情况截然不同。自2021年被CD&R以70亿英镑收购后,莫里森面临着高杠杆和竞争加剧的双重压力。CD&R希望五年后实现退出,但股权市场并不热衷超市股,而战略买家稀缺,塞恩斯伯里几乎是唯一合理的选项。然而,塞恩斯伯里清楚莫里森的困境,因此并不急于达成交易。CFRA分析师萨姆·史密斯(Sam Smith)在10月5日的报告中表示:“塞恩斯伯里掌握了谈判主动权,它可以等待莫里森被迫降低要价。”如果CD&R无法通过上市或二次出售退出,时间拖得越长,其内部收益率将越受侵蚀。
交易对双方的价值评估:并非天作之合
从协同效应看,合并可带来采购规模提升、门店网络优化以及后台成本压缩。但负面影响同样明显:品牌定位重叠(两者均主打中端市场),整合难度巨大。莫里森拥有约500家门店和大型配送网络,但不少物业位于偏远地区,与塞恩斯伯里的门店重合度约在15%-20%。此外,莫里森近年来市场份额持续下滑,从2019年的10.2%降至2026年的8.4%,其运营效率低于行业平均水平。塞恩斯伯里若接手,将面临艰巨的扭亏任务。
关键人物言论:为什么塞恩斯伯里选择走开?
《卫报》引述一位接近塞恩斯伯里董事会的消息人士说:“西蒙(罗伯茨)反复强调,任何并购必须以不损害核心业务为前提。当前的日子不错,没必要为了一场复杂的交易而分心。”莫里森方面,CD&R的一位合伙人则表示:“我们尊重塞恩斯伯里的决定,但莫里森依然是一个优质资产,我们欢迎其他潜在买家的接触。”然而,行业分析人士认为,在短期内很难找到第二个战略买家。

FAQ:读者常见问题
Q1: CMA会批准塞恩斯伯里与莫里森的合并吗?
A1: 根据现有市场格局,CMA很可能会批准,但条件可能是剥离部分门店(预计30-50家)以确保地方市场竞争。2018年的判例显示,CMA对超市合并采取严格立场,但此次情况不同——合并后的实体不会超越乐购,且折扣商份额已显著扩大。
Q2: 塞恩斯伯里为什么在谈判进行时退出?
A2: 主要原因是交易并非“必须”。塞恩斯伯里目前自身经营良好,而合并将带来12-18个月的监管审查和整合风险,回报与风险不匹配。塞恩斯伯里选择暂缓,等待更有利的条款,或干脆放弃。
展望:塞恩斯伯里莫里森合并的未来
短期内,塞恩斯伯里与莫里森合并的概率较低。塞恩斯伯里将继续专注于有机增长和资本回报,而莫里森则可能寻求其他退出路径,如资产分拆或等待下一个买家。不过,英国超市行业的整合趋势不会改变:面对乐购的规模优势和折扣商的低价冲击,中等规模的超市不得不寻求合并以自救。塞恩斯伯里或许只是按下了暂停键,而不是终止键。当莫里森的要价进一步下跌,或市场环境变化时,合并谈判可能重启。但对于当下来说,塞恩斯伯里做出了理性的战略选择。
Market Overview
塞恩斯伯里与莫里森合并谈判搁浅,CMA监管前景、市场份额数据及战略考量全解析。塞恩斯伯里CEO选择退出,分析师认为并非必须交易。了解英国超市整合新动态。